
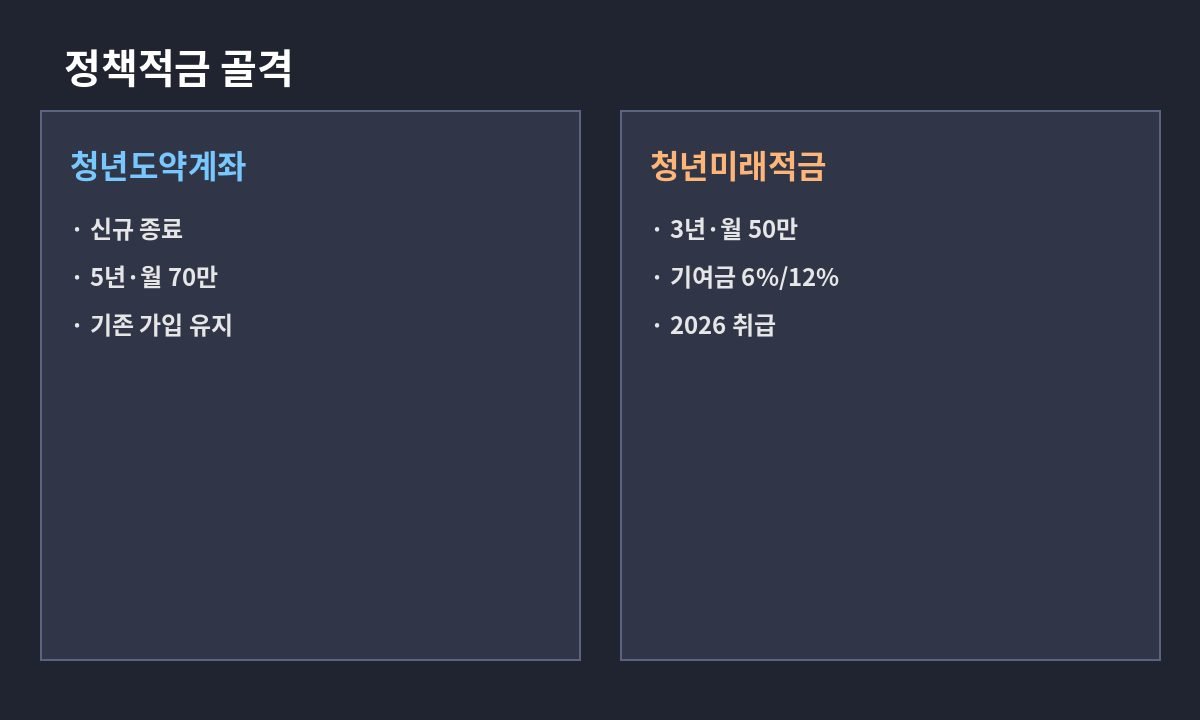
청년도약계좌는 2025년 12월 31일 신규 가입이 끝난 상품이다. 서민금융진흥원은 조세특례제한법 비과세 일몰에 따라 운영을 종료했다고 적고 있다. 지금 창구에서 새로 들 수 있는 상품처럼 쓰면 틀린다. 후속 상품은 2026년 6월에 나온 청년미래적금이다.
이미 가입한 사람의 만기는 60개월이다. 정부 표현의 만기 수령액은 5,000만원 내외이지, 확정된 5,000만원이 아니다. 본인 납입 한도는 월 70만원, 연 840만원이고, 정부기여금은 2025년 1월 납입분부터 월 최대 3만 3천원이다. 그 이전 달은 월 최대 2만 4천원이라 5년 전체에 3만 3천원을 곱하면 과대계산이다.
상품 구조부터 이해해야 한다
가입 기간은 60개월이다. 매월 1천원부터 70만원까지 자유적립이고, 금리는 처음 3년 고정 뒤 2년 변동이다. 이자는 만기에 한꺼번에 주며 비과세다. 만기 연장은 없다. 2025년 6월 말 누적 가입은 214만 2,000명, 유지율은 84.2%다. 2년을 채운 사람은 약 17만 5,000명이고, 그중 70.0%가 매월 빠짐없이 냈다.
가입 당시 요건
신규 접수 당시 나이는 19~34세였고, 병역은 최대 6년을 빼 계산했다. 총급여 7,500만원(종합소득 6,300만원) 이하, 가구소득 중위 250% 이하여야 했다. 직전 3개년 중 한 번이라도 금융소득종합과세 대상이었으면 빠졌다. 지금 나이나 소득이 그 구간에 들어도 신규 가입 창구는 없다.
정부기여금은 시점이 나뉜다
정부기여금은 소득 구간에 비례하고, 월 최대한도는 2025년 1월 납입분부터 3만 3천원이다. 그 이전은 월 최대 2만 4천원이다. 2024년에 들기 시작해 60개월을 3만 3천원으로 곱한 숫자는 실제 기여금보다 크다. 본인 구간과 납입 달은 가입 은행 앱과 서민금융진흥원 안내가 기준이다.
만기·해지·인출에서 바뀌는 숫자
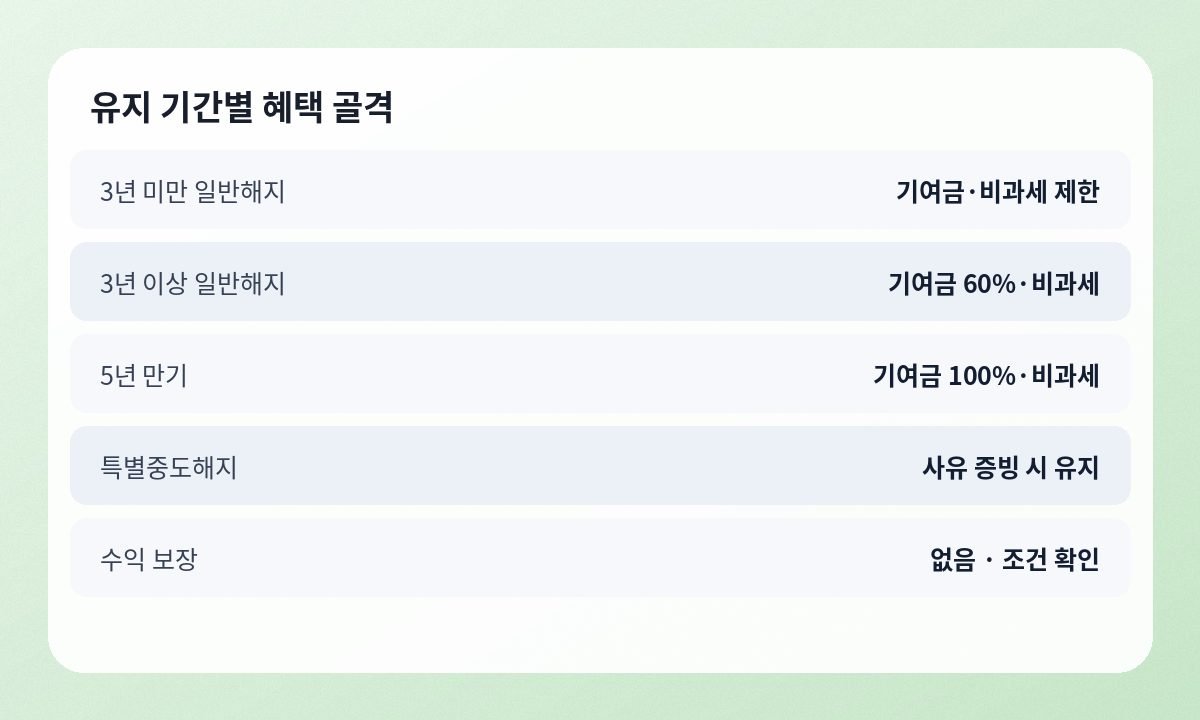
만기를 채우지 않고 돈을 빼는 길은 세 갈래다. 일반 중도해지, 3년 이상 유지 후 중도해지, 특별중도해지다. 2025년 7월 10일부터는 계좌를 깨지 않고 한 번 빼는 부분인출이 열렸다.
| 구분 | 유지 기간 | 이자·과세 | 정부기여금 |
|---|---|---|---|
| 만기 해지 | 60개월 | 약정금리, 비과세 | 전액 |
| 3년 이상 중도해지 | 36개월 이상 | 시중은행 4.5% / 지방은행 3.8~4.0%, 비과세 유지 | 60% |
| 일반 중도해지 | 36개월 미만 | 중도해지이율, 과세 | 지급하지 않음 |
| 부분인출 | 24개월 이상, 가입 중 1회 | 인출분에 중도해지와 동일 기준 | 인출분에 중도해지와 동일 기준 |
부분인출은 자유 인출이 아니다
부분인출은 2년 이상 유지한 계좌에서 가입 기간 중 1회, 기존 납입액의 최대 40%다. 인출 금액에는 중도해지와 같은 이자·세금·기여금 기준이 붙는다. 만기 약정금리로 빼 쓰는 제도가 아니다. 3년이 안 된 시점에 빼면 그 몫 기여금은 없고, 3년이 지난 뒤 빼면 그 몫 기여금의 60%는 나중에 계좌를 해지할 때 준다.
특별중도해지 사유
사망, 해외이주, 퇴직, 폐업, 천재지변, 장기 치료 질병, 생애 최초 주택 구입, 혼인·출산은 특별중도해지 사유다. 증빙을 내면 기여금과 비과세를 모두 받는 쪽으로 안내된다. 앱의 일반 해지 버튼과 창구 서류 경로가 다르므로 서민금융진흥원과 가입 은행에 사유를 먼저 확인한다.
계산으로 확인하는 세 가지 경우
월 70만원을 60개월 채운 납입 천장
본인 납입 원금의 천장은 70만원에 60을 곱한 4,200만원이다. 정부기여금 천장은 2025년 1월 이후 달만 월 3만 3천원이다. 60개월 전부를 3만 3천원으로 곱하면 198만원이 되지만, 2024년 납입분은 월 최대 2만 4천원이라 실제 기여금은 그보다 적다. 이자까지 더한 만기액을 정부 자료는 5,000만원 내외로 적는다. 블로그에 떠도는 5,040만원이나 5,150만원은 금리와 우대를 가정한 숫자이지 확정액이 아니다. 일반적금으로 환산한 수익 효과는 만기 기준 연 최대 9.54%다.
2년 납입 후 부분인출
24개월 동안 매달 70만원을 넣었다면 원금은 1,680만원이다. 40%는 672만원이다. 이 672만원에 붙는 이자는 중도해지이율이다. 가입 후 3년이 안 된 시점이면 인출분 기여금은 없다. 생활비가 급해도 만기 약정금리로 672만원을 빼 가는 구조가 아니다. 은행이 전전월 말 잔액을 기준으로 삼으면 최근 두 달이 빠져 한도가 더 작아질 수 있다.
36개월 유지 후 중도해지
3년을 채우고 깨면 비과세는 유지되고 정부기여금의 60%가 나온다. 중도해지이율은 시중은행 4.5%, 지방은행 3.8~4.0%다. 일반적금 환산 수익 효과는 연 최대 7.64%다. 36개월을 월 3만 3천원 한도로 채웠다면 기여금 누적 상한은 118만 8천원, 그 60%는 71만 2,800원이다. 그 이전에 월 2만 4천원 한도가 섞여 있으면 기여금과 60% 지급액은 내려간다. 3년을 채우지 못한 일반 해지에는 기여금이 붙지 않는다.
후속 상품과 갈아타기
청년미래적금은 2026년 6월에 나왔다. 월 최대 50만원, 기간 3년이다. 정부가 납입액의 6% 또는 12%를 지원한다. 도약계좌에서 미래적금으로 옮기면 신용가점에 쓰는 기간과 납입액은 승계된다. 청년도약계좌·청년미래적금은 2년 경과와 800만원 이상 납입을 채우면 NICE와 KCB가 5~10점을 자동 부여한다.
미래적금 소득 기준
2인 가구 소득 기준은 일반형이 중위 200%에서 250%로, 우대형이 150%에서 200%로 완화됐다. 일반형 금액은 연 9,432만원에서 1억 1,790만원이다. 도약계좌의 총급여 7,500만원 선과 단위가 다르므로 표를 섞어 읽으면 안 된다. 미래적금으로 옮기는 해지의 기여금·비과세는 미래적금 쪽 공지를 본다.
헷갈리기 쉬운 지점
첫째, 지금 새로 들 수 없다. 2025년 12월 31일 신규 가입이 종료됐다. 나이와 소득이 예전에 맞았어도 창구는 닫혀 있다. 새로 넣을 상품은 청년미래적금이다.
둘째, 5,000만원은 확정액이 아니다. 정부 표현은 5,000만원 내외다. 본인 납입 천장 4,200만원에 기여금과 이자를 더한 대략치다. 기여금 한도는 2025년 1월 전후로 갈리고, 3년 이후 금리는 변동이다.
셋째, 부분인출은 중도해지 기준을 따른다. 2년만 채우면 40%를 만기 금리로 빼 가는 제도가 아니다. 횟수는 가입 기간 중 1회다.
넷째, 만기 연장은 없다. 만기 후 일반 금리로 넘어간다고 안내한 은행이 있다. 해지와 입금 신청을 따로 확인한다.
자주 묻는 질문
지금 가입할 수 있나
없다. 신규 가입은 2025년 12월 31일에 끝났다. 후속은 청년미래적금이다. 월 최대 50만원, 3년, 정부 지원은 납입액의 6% 또는 12%다.
만기에 5,000만원을 받나
확정 숫자가 아니다. 월 70만원을 60개월 넣으면 원금 천장은 4,200만원이다. 기여금은 달마다 한도가 달랐고, 이자는 은행 금리와 우대 충족 여부에 따라 갈린다. 정부는 5,000만원 내외라고 적었다.
급하면 일부를 빼도 되나
2년을 채운 계좌는 가입 기간 중 1회, 납입액의 40%까지 부분인출할 수 있다. 인출분 이자와 기여금은 중도해지와 같다. 3년 전에 빼면 그 몫 기여금은 없다. 특별중도해지 사유가 있으면 계좌 전체를 기여금·비과세를 유지한 채 깨는 길이 있다.
3년만 채우고 깨면 손해가 얼마나 되나
비과세는 유지되고 기여금은 60%가 나온다. 이율은 시중은행 4.5%, 지방은행 3.8~4.0%다. 만기 환산 9.54%와 3년 환산 7.64%의 차이가 그 비용의 한 축이다. 기여금 40%를 포기하는 것이 다른 한 축이다.
정리
청년도약계좌는 2025년 12월 31일 신규 가입이 종료된 상품이다. 이미 든 계좌의 만기는 60개월, 월 납입 한도는 70만원, 기여금은 2025년 1월부터 월 최대 3만 3천원이다. 만기 환산 수익 효과는 연 최대 9.54%, 3년 유지 후 중도해지는 7.64%다. 3년 해지 이율은 시중은행 4.5%, 지방은행 3.8~4.0%이고 기여금은 60%다. 부분인출은 2년 후 1회, 납입액의 40%이며 인출분에는 중도해지 기준이 붙는다. 만기액 5,000만원은 내외 표현이지 확정액이 아니다.
후속 상품은 청년미래적금이다. 월 최대 50만원, 3년, 정부 지원 6% 또는 12%다. 도약계좌에서 옮기면 신용가점용 기간과 납입액은 승계된다. 내 계좌의 이율·기여금·인출 한도는 가입 은행과 서민금융진흥원 안내가 1차 자료다.
답글 남기기