
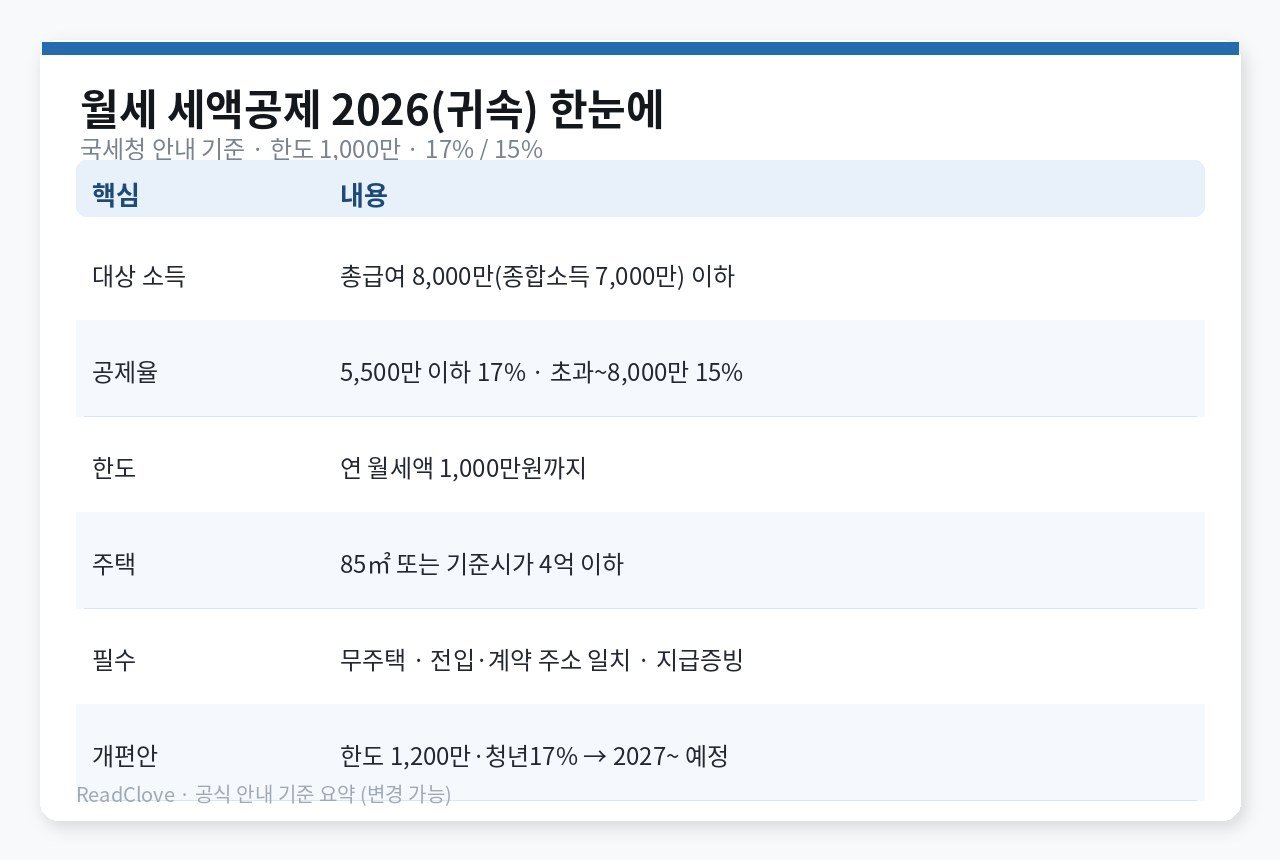
2026년 귀속 월세액 세액공제는 총급여 8,000만 원(종합소득금액 7,000만 원) 이하 무주택 근로자 등에게, 총급여 5,500만 원 이하면 월세액의 17%, 그 초과~8,000만 원이면 15%를 적용하고, 공제대상 월세액은 연 1,000만 원까지다. 국세청 맞춤형 안내에 적힌 현행 기준이다.
2026 세제개편안에서 말한 한도 1,200만 원·청년 17%는 문서상 2027년 1월 1일 이후 지급 월세분부터이며, 정책브리핑도 아직 정부안이라 국회에서 달라질 수 있다고 했다. 올해 낸 월세로 하는 연말정산에는 현행 한도와 율을 쓴다. 아래에서 요건·서류·계산 사례를 현행 기준으로 묶고, 개편안은 맨 뒤에서 「예정」으로만 적는다.
공제율 17%·15%, 한도 연 1,000만 원
국세청은 총급여 5,500만 원 이하(종합소득금액 4,500만 원 이하)에게 월세액의 17%, 총급여 5,500만 원 초과~8,000만 원 이하에게 15%를 적용한다고 안내한다. 종합소득금액 7,000만 원을 넘는 사람은 15% 구간에서도 제외된다. 공제대상 월세액은 연 1,000만 원까지만 잡힌다.
| 구분 | 요건·수치 |
|---|---|
| 총급여 상한 | 8,000만 원 이하 |
| 종합소득금액 상한 | 7,000만 원 이하 |
| 공제율 17% | 총급여 5,500만 이하(종합소득 4,500만 이하) |
| 공제율 15% | 총급여 5,500만 초과~8,000만 이하 |
| 공제대상 월세 한도 | 연 1,000만 원 |
국세청 월세액 세액공제 맞춤형 안내에 위 숫자가 그대로 실려 있다. 페이지 하단에는 2024.12.31. 기준 주택 등기현황에 따른 안내라는 단서가 붙어 있어, 신고 직전에도 같은 페이지를 한 번 더 여는 편이 안전하다.
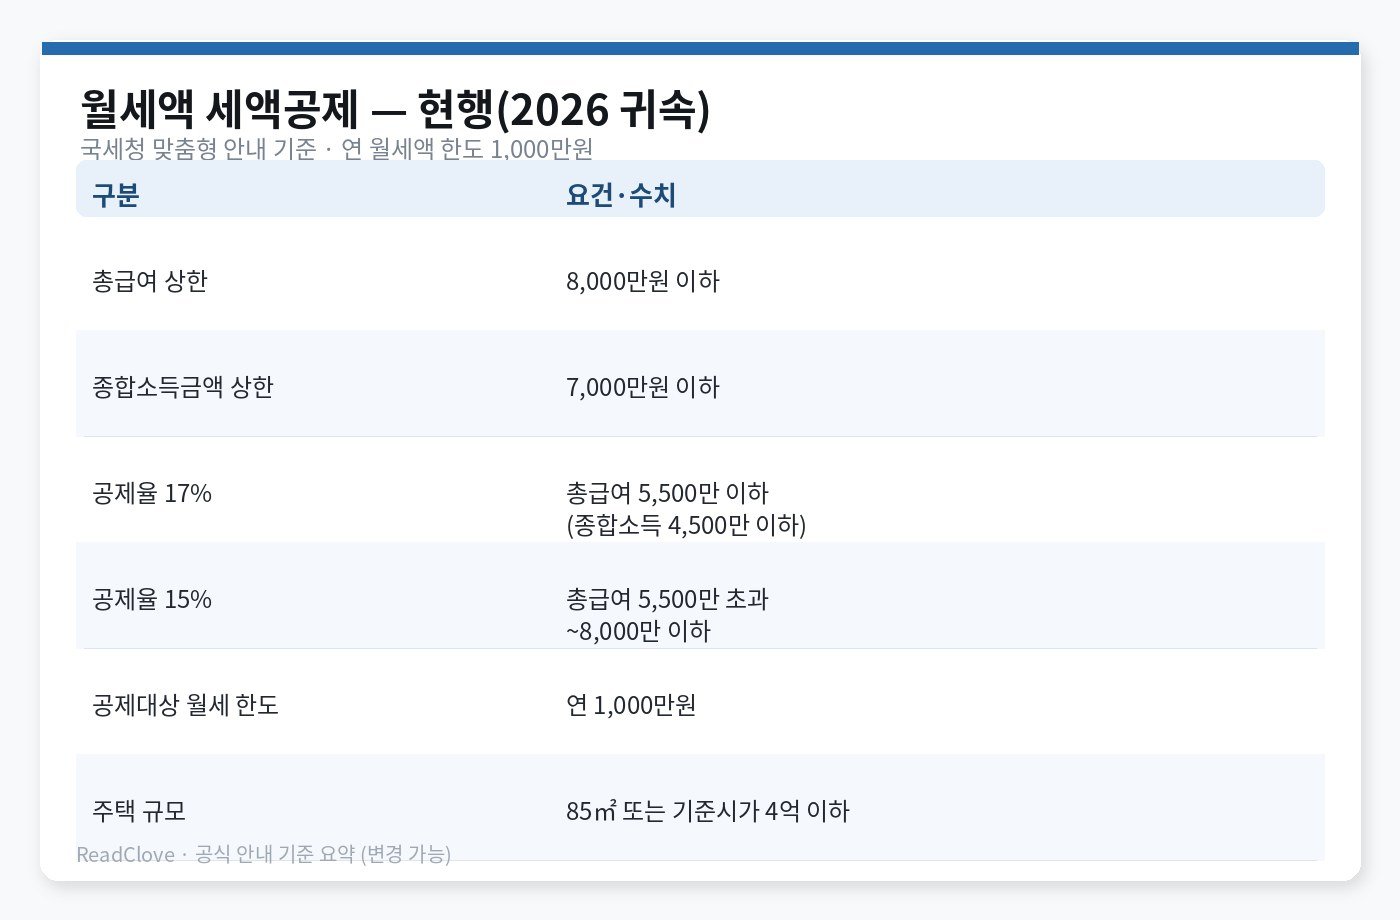
국세청 안내 기준 요약 — 공제율·한도·주택 규모
무주택·세대주·세대원
대상은 무주택 세대의 세대주, 또는 세대주가 주택 관련 공제를 받지 않은 경우의 세대원이다. 본인 또는 본인의 기본공제 대상자 명의로 집을 빌려야 한다. 전세자금 원리금 소득공제 같은 다른 주택 관련 공제와 겹치면 세대 안에서 누가 어떤 칸을 쓰는지부터 맞춰야 한다.
전입·계약 주소가 같아야 한다
국세청은 소득공제를 받는 근로자가 임대차계약증서의 주소지로 전입해, 주민등록표상 주소와 계약서 주소가 같을 때만 공제 가능하다고 적었다. 계약서만 있고 전입이 안 됐거나, 실거주 주소와 계약 주소가 어긋나면 서류가 있어도 공제 칸에서 빠질 수 있다.
주택 규모 85㎡ 또는 기준시가 4억
공제대상 주택은 국민주택규모(85㎡) 또는 기준시가 4억 원 이하 주택이다. 주거용 오피스텔과 고시원도 포함된다. 면적이 85㎡를 넘어도 기준시가가 4억 원 이하면 대상이 될 수 있고, 반대도 같다. 「또는」 구조라서 둘 중 하나만 맞으면 된다.
계약서상 주소와 주민등록등본상 주소가 같아야 한다는 조건은 주택 칸에도 다시 적혀 있다. 오피스텔·고시원도 주거용이어야 하고, 계약·전입·지급 증빙이 한 세트로 맞아야 한다.
서류 세 장과 연말정산 창구
구비서류는 ① 주민등록표등본, ② 임대차계약증서 사본, ③ 계좌이체 영수증·무통장입금증 등 월세액 지급 증빙이다. 연말정산 때 회사에 제출한다. 현금 손거래만 있고 이체 내역이 없으면 지급 사실을 증명하기 어렵다.
| 서류 | 용도 |
|---|---|
| 주민등록표등본 | 전입·세대·주소 확인 |
| 임대차계약증서 사본 | 임차인·주소·월세액 |
| 계좌이체·무통장입금 등 | 실제 지급 증빙 |
근로소득자는 통상 회사 연말정산 경로로 넣고, 빠져 있으면 다음 해 5월 종합소득세 신고로 정정·추가하는 경우가 많다. 창구·서식은 국세청·홈택스 안내와 회사 양식을 따른다.
이체 내역은 월별로 모아 두면 연말에 한 번에 찾기 쉽다. 계약 기간이 해를 넘기면 해당 연도에 실제로 낸 월세만 공제대상이다. 보증금은 월세액 세액공제 칸이 아니라, 별도 제도(전세자금 원리금 소득공제 등) 이야기다. 같은 세대에서 월세 세액공제와 주택임차차입금 원리금 소득공제를 동시에 쓰려 하면 누가 어떤 공제를 받을지 국세청·회사 안내로 맞춰야 한다.
간이 계산 사례 세 개
아래는 무주택·주소 일치·서류 완비·공제대상 주택을 가정한 간이 계산이다. 종합소득·세대주 여부·다른 공제와의 관계에 따라 실제 공제액은 달라질 수 있다. 「이만큼 돌려받는다」는 보장이 아니다.
사례 A — 총급여 4,800만, 월세 70만
연 월세 840만 원. 총급여가 5,500만 원 이하여 17% 구간이다. 840만 × 17% = 142.8만 원 세액공제.
사례 B — 총급여 6,200만, 월세 90만
연 월세 1,080만 원. 한도 1,000만 원만 잡고 15%를 곱한다. 1,000만 × 15% = 150만 원.
사례 C — 총급여 5,200만, 월세 100만
연 월세 1,200만 원. 한도 1,000만 × 17% = 170만 원. 개편안이 시행되면 같은 전제에서 1,200만 × 17% = 204만 원까지 계산될 수 있지만, 그건 2027년 이후 지급분·예정이다.
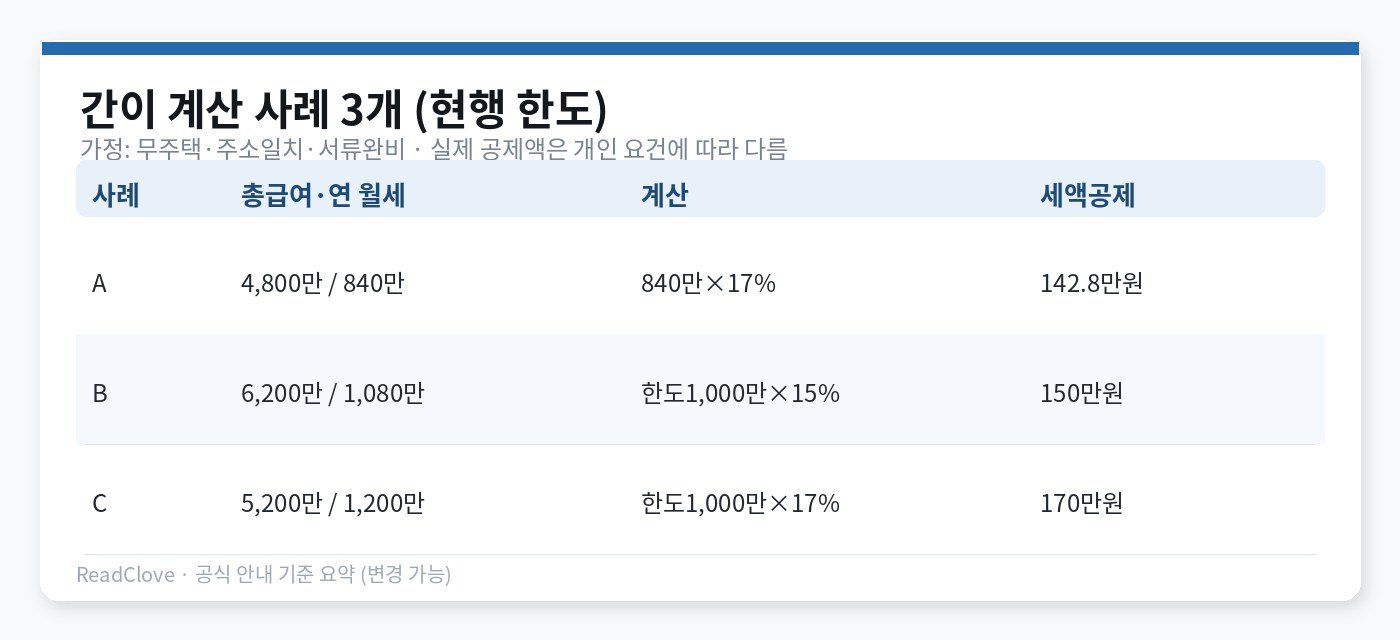
현행 한도 1,000만 원 기준 간이 사례
2026 세제개편안 — 한도·청년은 「예정」
재정경제부가 2026년 8월 3일 세제발전심의위원회에서 공개한 2026 세제개편안에는 월세 세액공제 한도를 연 1,000만 원에서 1,200만 원으로 올리고, 15~34세 청년(군 복무기간 최대 6년 연령 가산)에게 소득 수준과 관계없이 17%를 적용한다는 내용이 들어 있다. 정책브리핑(2026.8.13)이 같은 숫자를 정리했고, 「아직 정부안인 만큼 국회 심의·의결 과정에서 내용이나 시행 시기는 달라질 수 있다」고 밝혔다.
| 항목 | 현행(2026 귀속) | 개편안(예정) |
|---|---|---|
| 월세 한도 | 연 1,000만 원 | 연 1,200만 원 |
| 일반 공제율 | 15% / 17%(소득구간) | 한도 확대(율 구조는 현행 유지) |
| 청년 15~34세 | 소득구간별 15·17% | 소득무관 17%(한시) |
| 적용 시점 | 지금 시행 중 | 문서상 27.1.1. 이후 지급분 |
| 법적 상태 | 현행 제도 | 정부안·시행 전 |
상세본·문답자료 쪽 적용시기 표현은 「’27.1.1. 이후 지급하는 월세분부터」로 교차 확인된다. 2026년에 낸 월세는 현행 한도·율로 정산하고, 개편안 숫자를 올해 연말정산 칸에 미리 넣으면 시점과 어긋난다.
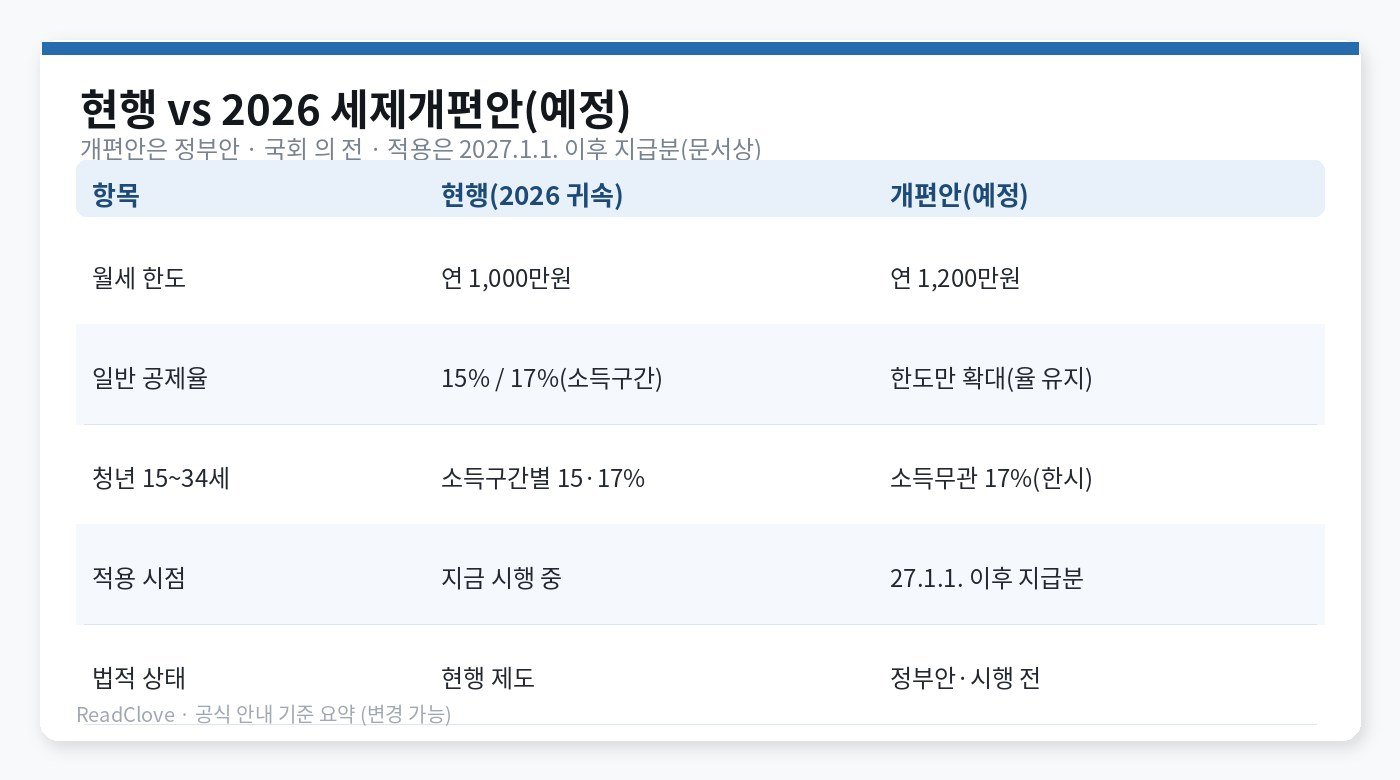
현행 vs 개편안 — 시행 전이면 「예정」으로 구분
빠지기 쉬운 조건 네 가지
첫째, 총급여만 보고 종합소득을 놓치는 경우다. 임대·사업·금융소득이 있어 종합소득금액이 7,000만 원을 넘으면 총급여가 8,000만 원 아래여도 대상에서 빠질 수 있다. 둘째, 세대주가 이미 다른 주택 관련 공제를 받고 있는데 세대원도 월세 칸을 넣는 경우다. 국세청은 세대주가 주택 관련 공제를 받지 않은 때에만 세대원 적용을 안내한다. 셋째, 전입신고를 미룬 채 계약서만 제출하는 경우다. 주소가 어긋나면 서류 세 장이 있어도 막힌다. 넷째, 월세를 현찰로만 주고 증빙이 없는 경우다. 계좌이체·무통장입금이 공제 실무에서 가장 흔히 쓰인다.
오피스텔을 사무용으로만 쓰고 주거용 증빙이 약하면 「주거용」 칸에서 다툴 수 있다. 고시원도 계약서·영수증에 월세액과 주소가 분명해야 한다. 기준시가는 개별공시지가·주택 공시가격 등 과세용 가액을 말하는 경우가 많으니, 면적이 애매하면 해당 연도 기준시가부터 확인하는 편이 낫다.
연말정산 전에 할 일
- 올해 낸 월세를 합산해 연 1,000만 원을 넘는지 본다. 넘으면 한도까지만 들어간다.
- 총급여·종합소득으로 17%인지 15%인지 가늠한다.
- 전입일자와 계약서 주소가 주민등록과 같은지 등본으로 확인한다.
- 이체 내역 PDF·캡처를 월별로 묶어 회사 제출 양식에 맞춘다.
- 개편안 숫자를 올해 칸에 넣지 않는다. 2027년 지급분·국회 통과 여부를 따로 추적한다.
자주 묻는 질문
Q. 2026년 연말정산에 한도 1,200만 원을 쓸 수 있나요? 아니요. 개편안 문서상 적용은 2027년 1월 1일 이후 지급 월세분부터이고, 아직 정부안이라 국회에서 바뀔 수 있습니다. 2026년 귀속분은 연 1,000만 원 한도가 기준입니다.
Q. 총급여가 5,500만 원을 넘으면 무조건 15%인가요? 총급여 5,500만 초과~8,000만 이하면 15% 구간입니다. 다만 종합소득금액이 7,000만 원을 넘으면 그 구간에서도 제외됩니다. 총급여와 종합소득을 같이 봐야 합니다.
Q. 오피스텔·고시원도 되나요? 국세청 안내에 주거용 오피스텔·고시원이 포함된다고 적혀 있습니다. 85㎡ 또는 기준시가 4억 이하, 전입·계약 주소 일치, 지급 증빙은 동일합니다.
Q. 현금으로만 월세를 냈는데 공제받을 수 있나요? 지급 사실을 증명하는 서류가 필요합니다. 계좌이체·무통장입금 등이 없으면 회사에서 인정받기 어렵습니다. 가능하면 이체로 남기는 편이 안전합니다.
출처
- 국세청 — 월세액 세액공제 맞춤형 안내
- 정책브리핑 — 2026 세제개편안 청년 월세·IRP 등 (2026.8.13)
- 재정경제부 「2026년 세제개편안」 상세본·문답(적용시기 ‘27.1.1. 이후 지급 월세분) — 보도·첨부 원문 확인
이 글은 공개된 국세청·정책브리핑 안내를 정리한 정보입니다. 개인 소득·세대 구성·계약 형태에 따라 공제 여부와 금액이 달라지며, 세액 환급을 보장하지 않습니다. 신고 전에는 그 시점의 국세청 안내와 법령을 다시 확인하세요.
답글 남기기