
2026년 1월 2일부터 햇살론은 햇살론일반·햇살론특례·햇살론유스·햇살론카드 네 줄로 나뉜다. 舊 근로자햇살론·햇살론뱅크·햇살론15·최저신용자특례보증은 신규 신청이 끝났다.
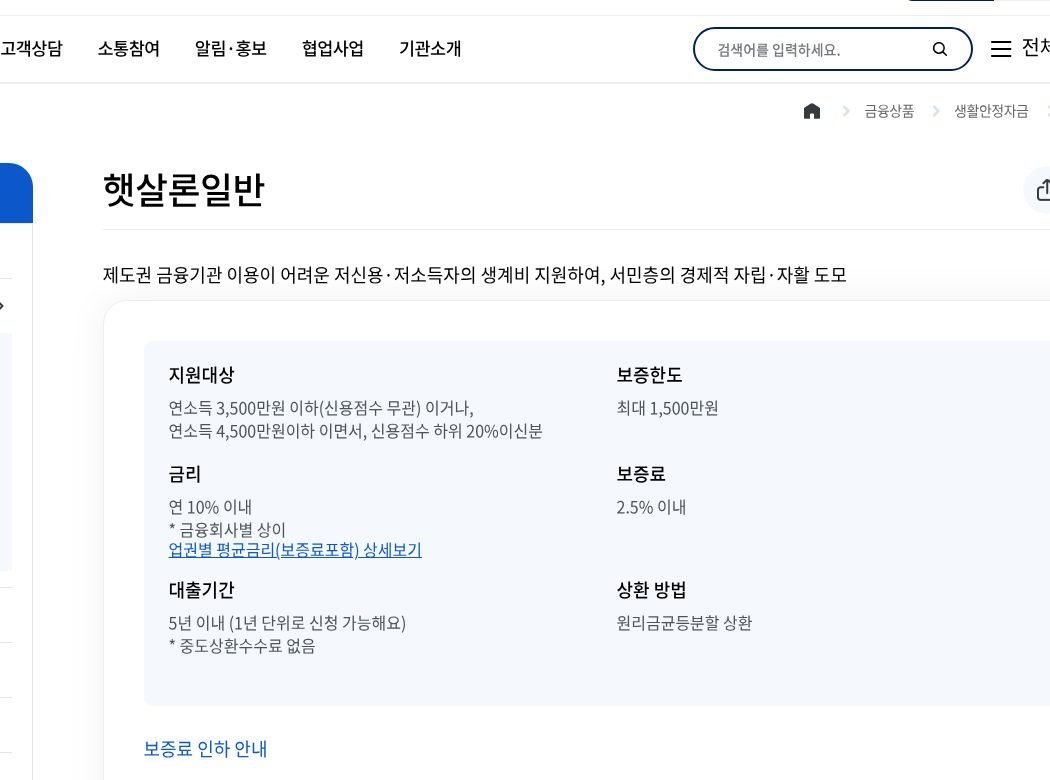
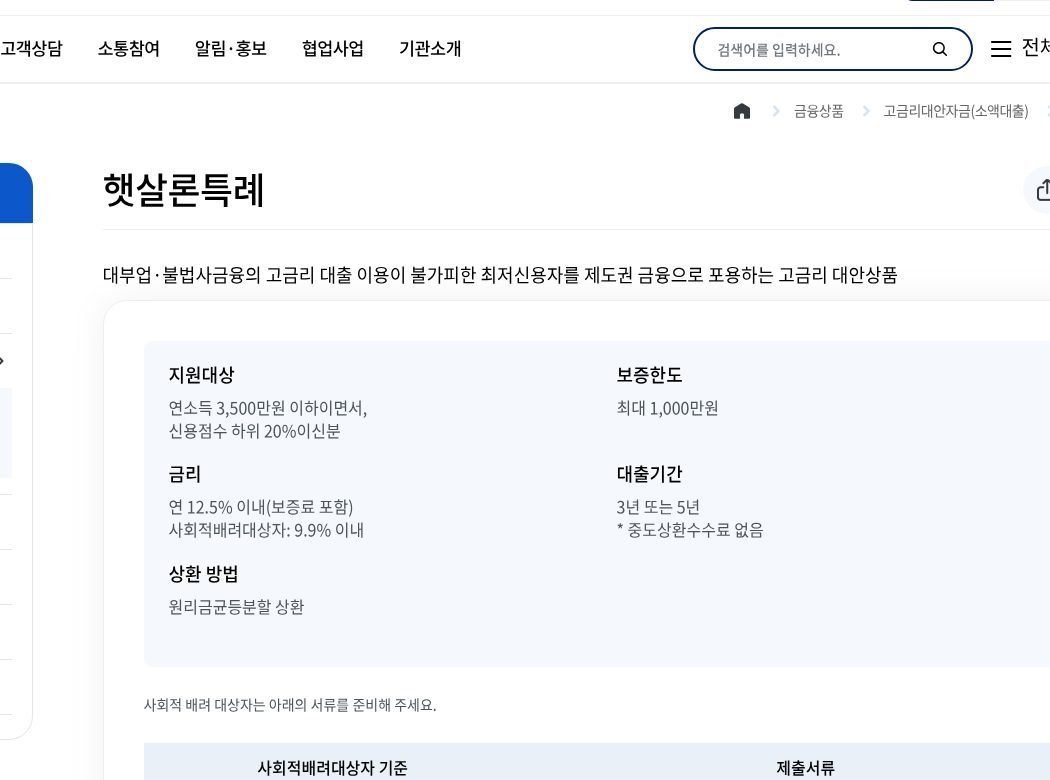
햇살론일반은 보증 최대 1,500만 원, 대출금리 연 10% 이내, 보증료 2.5% 이내, 기간 5년 이내다. 햇살론특례는 보증 최대 1,000만 원, 적용금리 연 12.5% 이내(보증료 포함·사회적배려 9.9% 이내)다. 햇살론유스는 만 19~34세, 생애 1,200만 원·1회만, 적용금리 2.0~5.0%다. 햇살론카드는 대출이 아니라 보증부 신용카드로, 보증 200만→성실 시 300만, 카드 한도는 보증한도에서 20만을 뺀 값이다.
근거는 서민금융진흥원 ’26.1.2 상품체계 개편 보도(2026-01-02)와 금융위원회 「2026년 새해부터 달라지는 금융제도」(2025-12-30)다. 문의는 서민금융콜센터 1397(평일 09–18)이다.
누가 신청 대상인가 — 일반·특례·유스·카드 조건
상품마다 소득·신용 문턱이 다르다. 일반은 OR 조건이고, 특례는 AND 조건이다. 유스는 나이와 생애 1회 한도가 붙고, 카드는 필수교육이 붙는다.
햇살론일반은 연소득 3,500만 원 이하(신용과 무관)이거나, 연소득 4,500만 원 이하이면서 신용이 하위 20%인 근로자·자영업자·농축임어업인 등이 대상이다. 창구는 협약 금융회사 앱·지점이고, 사전조회는 서민금융 잇다, 상담은 1397이다. 상품 안내는 서금원 햇살론일반이다.
햇살론특례는 연소득 3,500만 원 이하이면서 신용 하위 20%여야 한다. 일반의 “또는”과 달리 둘 다 맞아야 한다. 위탁보증은 협약 금융회사에서 받고, 직접보증·복합지원이 필요하면 1397로 서민금융통합지원센터를 예약한 뒤 방문한다. 안내는 서금원 햇살론특례다.
햇살론유스는 만 19~34세, 연소득 3,500만 원 이하인 취업준비생·사회초년생·청년사업자(창업 1년 이하 등)가 대상이다. 동일인 한도는 생애 최대 1,200만 원·1회만이고, 다 갚아도 다시 쓸 수 없다. 신청은 잇다 앱과 통합지원센터(예약), 문의는 1397이다. 안내는 서금원 햇살론유스다.
햇살론카드는 연 가처분소득 600만 원 이상, 신용 하위 20%(KCB 700 이하 또는 NICE 749 이하, ’26.4.1 기준 문구), 필수교육 3과목 이수자가 대상이다. 대출 상품이 아니다. 안내는 서금원 햇살론카드, 교육은 금융교육포털이다.
한도·금리·기간은 얼마인가
네 상품의 한도·금리·기간은 표와 같다. 상품명을 칸마다 따로 읽어야 한다. 숫자를 한 상품처럼 섞으면 신청 창구가 엇갈린다.
| 상품 | 보증·한도 | 금리 밴드 | 소득·신용 | 기간 | 창구 |
|---|---|---|---|---|---|
| 햇살론일반 | 최대 1,500만 | 대출 ≤10% · 보증료 ≤2.5% | ≤3,500만 또는 ≤4,500만+하위20% | ≤5년 | 협약 금융회사 · 잇다 · 1397 |
| 햇살론특례 | 최대 1,000만 | 12.5% 이내(보증포함) · 사배 9.9% | ≤3,500만 그리고 하위20% | 3년 또는 5년 | 금융회사 + 직접보증 센터 |
| 햇살론유스 | 생애 1,200만·1회 | 적용 2.0~5.0% | 만 19~34 · ≤3,500만 | 거치·상환 유형별 | 잇다 · 센터 · 1397 |
| 햇살론카드 | 보증 200→300만 | 카드사 정상금리(대출 아님) | 가처분≥600만 · 하위20% · 교육 | ≤5년 | 서금원 앱 → 카드사 |
햇살론일반 — 1,500만·대출 ≤10%·보증료 ≤2.5%
일반보증 한도는 최대 1,500만 원(신용평가 등 차등), 보증비율 90%, 상환은 원리금균등, 중도상환수수료 없음, 기간은 5년 이내(1년 단위)다. 상품 페이지는 대출금리 연 10% 이내·보증료 2.5% 이내를 적고, 보도는 적용금리 연 12.5% 이내(대출금리 ≤10% + 보증요율)로 안내한다. 사회적배려대상자 보증료 인하는 상품페이지 기준 0.5%p다(보도에는 1.0%p 언급이 있으나 상품페이지를 우선한다). 교육·컨설팅·국취성공·복지멤버십은 0.1%p(중복 불가)다. ’26년 공급 규모는 약 3조 5,300억 예정이다.
금융회사·분기별 평균금리는 표로 공시되지만 내 확정 금리가 아니다. 잇다와 각사 앱에서 확인한다.
햇살론특례 — 1,000만·12.5%(사배 9.9%)·보증 100%
특례보증 한도는 최대 1,000만 원(차등)이다. 서금원 보도는 직접보증·추정소득이면 최대 300만까지로 안내한 구간이 있다. 이 수치는 상품 요약 박스에는 없고 보도 문구이므로, 상담 때 1397·상품페이지와 함께 확인한다. 적용금리는 연 12.5% 이내(보증료 포함), 사회적배려는 9.9% 이내다. 보증비율은 100%다. 기간은 3년 또는 5년, 거치 최대 1년 선택 가능, 중도수수료는 없다. ’26년 공급은 약 2조 3,300억 예정이다.
성실상환 시 금리가 내려간다. 3년 약정은 기본 12.5→11.0→9.5%, 사배자 9.9→8.5→7.0%다. 5년 약정은 기본 12.5→11.75→11.0→10.25→9.5%, 사배자 9.9→9.2→8.5→7.8→7.0%다. 월 상환액은 금리 변경 시점마다 다시 잡힌다. 처음부터 한 금액으로 단정하지 않는다.
햇살론유스 — 생애 1,200만·1회·적용 2.0~5.0%
동일인 한도 1,200만 원은 생애 1회다. 용도별로는 일반생활자금 1회 300만·연간 600만, 특정용도 1회 900만·연간 900만이다. 적용금리(대출+보증)는 취준·사회초년·청년사업 5.0%(4.0+1.0), 국취성공 4.5%, 사회적배려 2.0%다. 거치·상환·보증기간은 유형별로 다르고(대학생 최장 거치 안내 등), 중도수수료는 없다.
햇살론카드 — 보증 200~300만, 대출 아님
신규 보증 최대 200만 원, 성실이용 시 최대 300만 원이다. 카드 이용한도는 보증한도 − 20만 원이다. 취급 카드사는 롯데·현대·국민·삼성·신한·우리·하나다. 현금서비스·카드론·리볼빙·해외·가족카드 등은 제한된다. 기간은 최대 5년이다.
월상환 가정 사례 (금리·한도는 심사 후)
사례는 원리금균등으로 근사한 값이다. 실제 한도·금리는 심사·금융회사 고시를 따르고, 보증료 일시·분할은 별도다.
사례 1 — 햇살론일반 1,000만 · 연 9.0% · 5년(60개월) 연소득 3,200만(신용무관 구간), 협약은행 대출금리 9.0%(≤10% 가정), 보증료 별도. 월 약 207,600원대, 총이자 약 246만대(보증료 제외). 금리·보증료는 회사·분기 공시를 본다.
사례 2 — 햇살론특례 800만 · 기본 12.5% · 3년 최초 12.5% → 1년 성실 시 11.0% → 2년 이후 9.5%. 월액은 금리 변경 때마다 재산정된다. 사배자 경로(9.9→7.0%)도 같다.
사례 3 — 햇살론유스 일반생활 300만 · 적용 5.0% · 상환 24개월만 가정 취준생 적용 5.0%(4.0+1.0), 거치 제외·단순 가정 시 월 약 131,500원대. 1,200만을 소진하면 재이용이 불가하다.
신청은 어떻게 하나 — 잇다·금융회사·1397
일반·특례의 기본 흐름은 같다. 특례 직접보증만 센터 방문이 추가된다.
- 서민금융 잇다 앱(또는 loan.kinfa.or.kr 안내)에서 본인인증 후 자격·한도 가조회
- 협약 금융회사(은행·저축은행·상호금융·보험·캐피탈) 앱·지점에서 보증·대출 심사
- 약정·보증서 발급 후 대출 실행
- 햇살론특례 직접보증이면 1397 상담 → 서민금융통합지원센터 예약 방문 → 정밀·복합지원
- 보증료 인하(사배·교육 등) 서류·이수는 약정 전에 끝낸다. 약정 뒤에는 반영이 어렵다
유스는 잇다·센터 중심이다. 카드는 필수교육 이수 뒤 서금원 앱에서 카드사로 이어진다. 불법사금융 신고·상담은 금감원 1332이며, 햇살론 신청 창구와는 별도다.
| 상품 | 핵심 서류·준비 |
|---|---|
| 일반·특례 | 신분증 · 소득·재직·사업 증빙 · 사배자 증명(한부모·장애인·기초수급·차상위·근로장려금·자활·다문화·북한이탈 등) |
| 유스 | 실명증표 · 건보 자격·납부(해당) · 대학 재학/휴학 · 사업자등록(청년사업) · 특정용도 영수증·계약서 · 사배·채무조정 성실 증빙 |
| 카드 | 재직/사업 + 소득 증빙 · 필수교육 3과목 이수(edu.kinfa.or.kr) |
부결·종료 상품·헷갈리기 쉬운 점
서금원 가조회가 통과돼도 금융회사 최종 승인은 아니다. 금융회사 자체 심사에서 거절될 수 있다. 지원대상이어도 서민금융 신용평가에서 거절될 수 있고, 서류·직업·소득이 바뀌면 한도·금리·결과도 바뀐다. 승인 확률을 숫자로 말할 수 없다.
유스는 특정용도 필수기재가 빠지면 보증이 제한되고, 재산세 납부내역상 재산이 많으면 제외될 수 있다. 카드는 필수교육을 안 끝내면 약정이 안 된다. 채무조정 성실(6개월 이상)이어도 신용평가 승인은 따로 필요하다.
舊 근로자햇살론·햇살론뱅크·햇살론15·최저신용자특례보증은 신규가 끝났다. 舊 햇살론15 페이지에는 2025.12.31 보증 종료 안내가 남아 있다. 그 페이지로 신규 신청을 안내하면 안 된다. 지금 넣을 창구는 일반·특례·유스·카드와 잇다·1397이다.
자주 묻는 질문
햇살론일반과 햇살론특례 조건 차이는?
일반은 연소득 3,500만 이하 또는 4,500만 이하+신용 하위 20%다. 특례는 연소득 3,500만 이하 그리고 신용 하위 20%다. 한도는 일반 최대 1,500만, 특례 최대 1,000만이다. 특례는 적용금리 12.5%(사배 9.9%)·보증 100%이고, 직접보증은 1397 센터 예약이 필요할 수 있다.
잇다에서 가조회가 되면 대출이 확정인가?
아니다. 서금원 가조회·신용평가와 협약 금융회사 심사는 단계가 다르다. 가조회가 열려도 금융회사가 거절할 수 있다. 최종은 약정·보증서·대출실행까지 확인한다.
햇살론유스는 갚으면 다시 받을 수 있나?
없다. 동일인 한도 최대 1,200만 원은 생애 1회만이다. 완제 후에도 재이용이 불가하다. 적용금리는 유형별로 2.0~5.0%다. 만 19~34세·연소득 3,500만 이하가 기본이다.
근로자햇살론·햇살론15는 2026년에 신청할 수 있나?
신규로는 안 된다. ’26.1.2 개편으로 근로자햇살론·햇살론뱅크는 햇살론일반으로, 햇살론15·최저신용자특례는 햇살론특례로 통합·종료됐다. 舊 페이지가 검색에 남아 있어도 신규 신청 안내로 쓰지 말고, 현행 일반·특례·유스·카드 페이지와 잇다·1397을 본다.
문의: 서민금융콜센터 1397 · 불법사금융 금감원 1332(신청 창구 아님) 1차 출처: 서금원 일반·특례·유스·카드 상품페이지 · 서금원 개편 보도(2026-01-02) · 금융위(2025-12-30)
답글 남기기