
HUG(주택도시보증공사) 전세보증금반환보증은 세입자(임차인)가 가입하는 상품이다. 집주인이 보증금을 돌려주지 못할 때 HUG가 대신 지급한다. 전세보증금 한도는 수도권 7억 원 이하, 그 외 지역 5억 원 이하다. 가입 조건의 핵심은 전세보증금과 선순위채권 합이 주택가격의 90% 이하여야 한다는 점이다.
버팀목 전세자금대출이나 디딤돌대출, 전세사기 피해자 지원 창구와는 다른 상품이다. 이 글은 임차인 단독으로 넣는 반환보증만 다룬다. 집주인이 의무로 가입하는 임대보증금보증과도 이름이 비슷하니 구분해야 한다.
요율·한도·신청 기한은 HUG 전세보증금반환보증 상품안내와 모바일HUG 상품안내를 기준으로 정리했다.
HUG 전세보증금반환보증은 무엇인가요
반환보증은 임차인이 전입신고와 확정일자를 갖춘 뒤 가입하는 보증이다. 임대인이 계약 만료 후 보증금을 반환하지 못하면 HUG에 청구하고, 심사를 거쳐 HUG가 대신 지급한다. 집주인 동의 없이 모바일·은행·플랫폼 채널로 신청할 수 있다.
| 항목 | 내용 |
|---|---|
| 가입 주체 | 임차인(전입·확정일자) |
| 대상 주택 | 아파트, 주거용 오피스텔, 노인복지주택, 다세대·연립, 단독·다가구·다중 |
| 제외 예 | 공관, 가정어린이집, 공동생활가정, 지역아동센터, 근린생활시설 등 |
| 보증금액 | 전세보증금 전부 또는 일부 (수도권≤7억, 지방≤5억) |
| 보증기간 | 보증서 발급일 ~ 전세계약 만료일 후 1개월 |
| 핵심 조건 | 거주+전입+확정일자 · (보증금+선순위) ≤ 주택가격×90% · 권리침해(압류 등) 없을 것 |
오피스텔은 계약서나 중개대상물확인서에 주거용으로 표기돼 있어야 한다. 보증 가입이 곧 당일 현금 회수를 뜻하지는 않는다. 청구·심사 절차가 있다.
세입자에게는 보증금을 못 받을 위험을 HUG가 떠안는 장치에 가깝다. 다만 사고 즉시 현금이 나오는 구조는 아니고, 계약 만료 후 미반환이 확인된 뒤 청구·심사를 거친다. 전입·확정일자가 빠지면 가입 자체가 어렵거나, 나중에 청구에서 불리해질 수 있다.
이름이 비슷한 다른 상품
임대보증금보증은 임대사업자(집주인)가 의무로 가입하는 상품이다. 전세금안심대출보증·버팀목·디딤돌은 대출·연계 보증이다. 전세사기 피해자 지원은 피해가 난 뒤의 창구다. 이 글의 숫자는 임차인 반환보증 상품안내만 쓴다.
가입 한도와 90% 조건은 어떻게 되나요
전세보증금은 수도권 7억 원 이하, 그 외 5억 원 이하여야 한다. 보증한도는 주택가격에 담보인정비율 90%를 곱한 뒤 선순위채권을 뺀 값이다. 가입 조건식은 전세보증금 + 선순위채권 ≤ 주택가격 × 90% 다. 2024년 1월 1일부터는 갱신 계약에도 같은 90%가 적용된다.
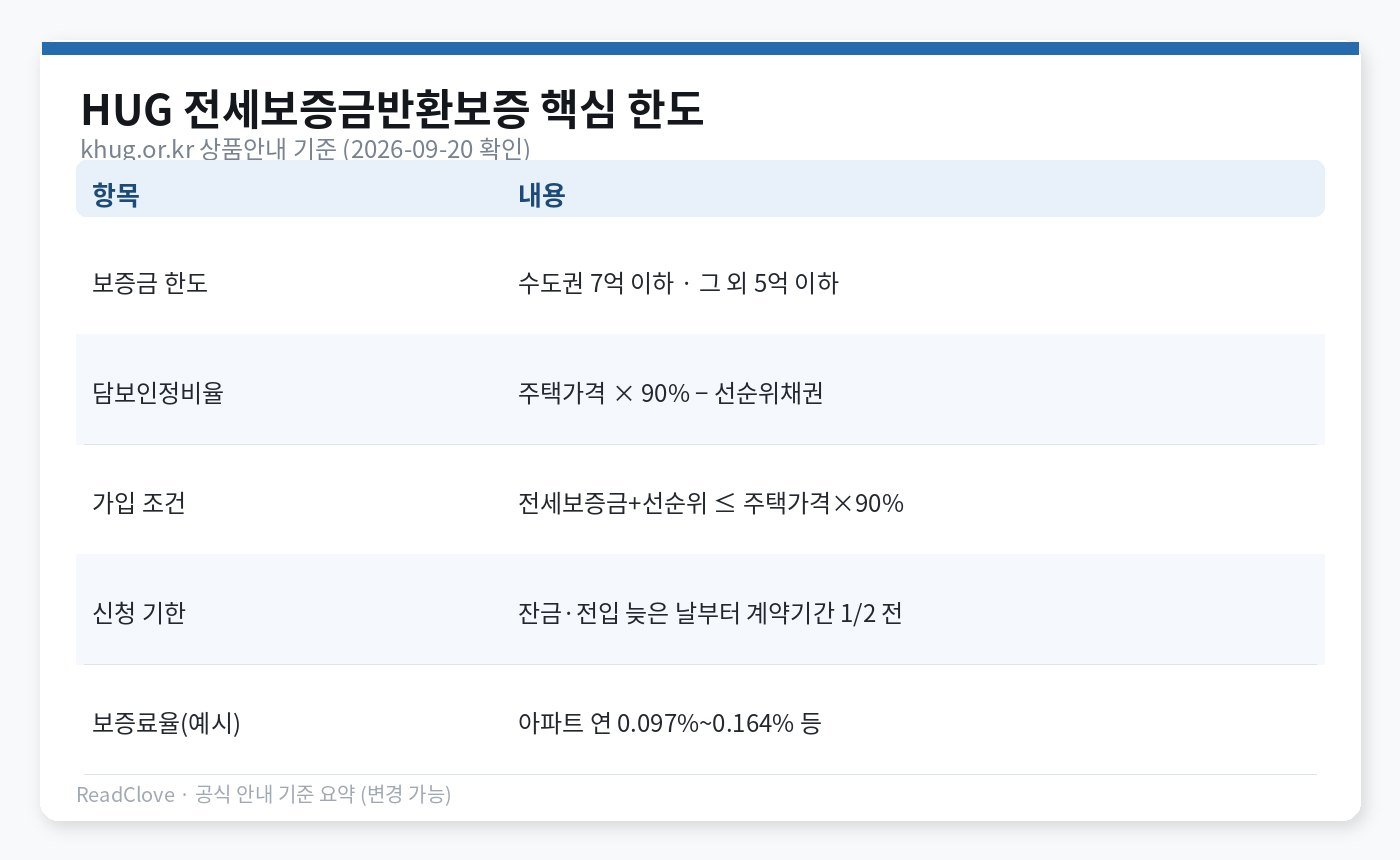
수도권 7억·지방 5억, (보증금+선순위)≤주택가격×90% — HUG 상품안내 기준
전세가율이 90%를 넘으면 가입이 막힌다. 선순위 근저당이 큰 다가구나 단독은 같은 보증금이라도 부채비율이 높아져 탈락하기 쉽다. 권리침해(압류·가압류 등)가 있으면 심사에서 거절될 수 있다.
한도 초과·조건 미달일 때
수도권에서 전세 9억처럼 한도(7억)를 넘는 계약은 HUG 반환보증 대상이 아니다. 다른 보증 상품·보험은 별도로 알아봐야 하고, 이 글에서는 HUG 반환보증 한도만 적는다. 주택가격 산정과 선순위 확인은 신청 심사에서 확정된다.
예를 들어 주택가격이 4억이고 선순위채권이 1억이면, 90% 한도는 3억 6천만(4억×0.9)이다. 여기서 선순위 1억을 빼면 보증 여력은 2억 6천만이다. 전세보증금이 2억 8천만이면 조건식을 넘긴다. 같은 전세 2억 8천만도 선순위가 없으면 통과할 수 있다. 선순위·시세 산정은 신청 심사에서 확정되니, 손으로 짠 숫자는 사전 점검용이다.
다세대·다가구는 타세대 보증금·선순위가 겹치기 쉬워 부채비율이 아파트보다 높게 잡히는 경우가 많다. 타세대확인서를 내지 않으면 요율도 구간 최고로 붙을 수 있다.
보증료는 얼마인가요 — 요율표와 계산
보증료는 보증금액 × 보증료율 × 전세기간(일)/365 로 계산한다. 요율은 보증금 구간·주택유형(아파트/기타)·부채비율에 따라 연 0.097%~0.211%다. 아파트·저부채·소액 구간이 가장 낮고, 기타 주택·고부채·고액 구간이 가장 높다.
| 보증금액 | 부채비율 | 아파트 | 기타 |
|---|---|---|---|
| 1억 이하 | ≤70% | 0.097% | 0.111% |
| ≤80% | 0.117% | 0.142% | |
| >80% | 0.137% | 0.172% | |
| 1억 초과~2억 | ≤70% | 0.102% | 0.117% |
| ≤80% | 0.124% | 0.151% | |
| >80% | 0.146% | 0.184% | |
| 2억 초과~5억 | ≤70% | 0.107% | 0.124% |
| ≤80% | 0.131% | 0.161% | |
| >80% | 0.154% | 0.197% | |
| 5억 초과 | ≤70% | 0.113% | 0.132% |
| ≤80% | 0.138% | 0.172% | |
| >80% | 0.164% | 0.211% |
부채비율 = (선순위채권금액 + 전세보증금) / 주택가격. 단독·다가구 등에서 타세대확인서를 내지 않으면 해당 구간 최고요율이 적용될 수 있다.
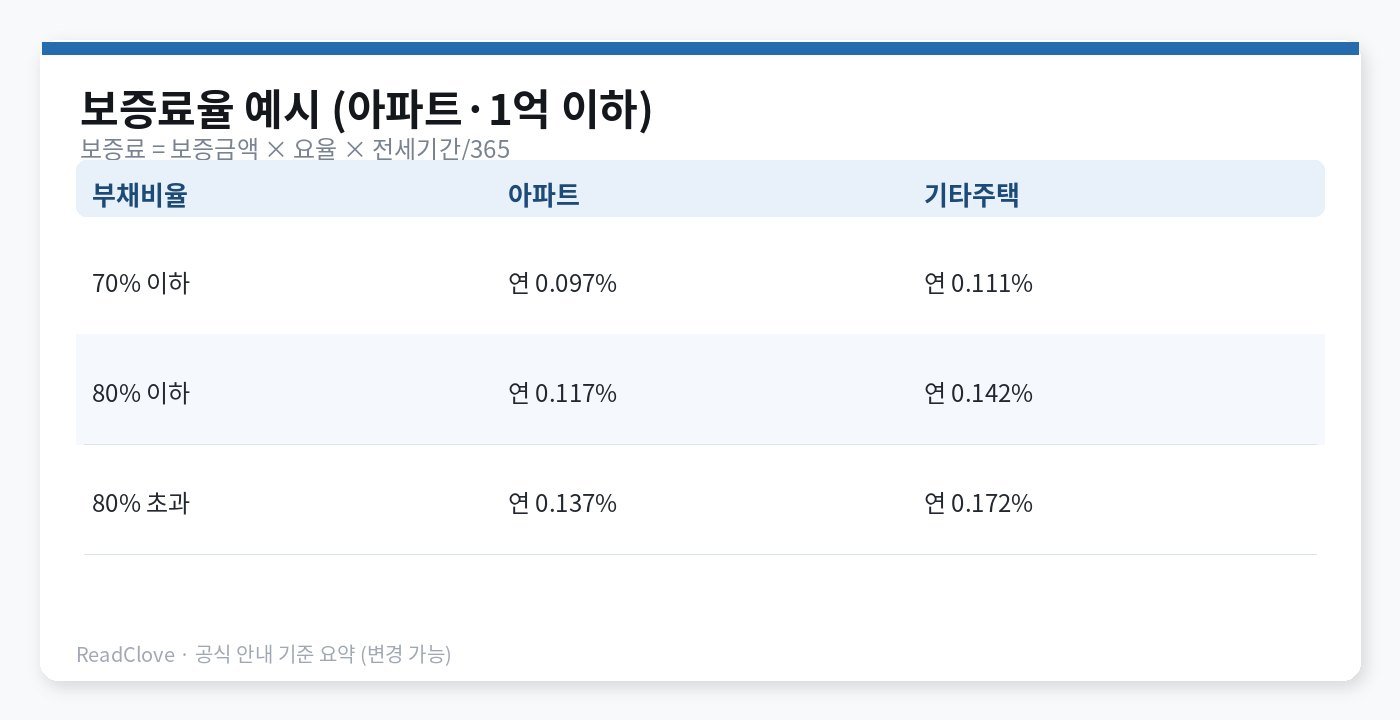
1억 이하 구간 요율 예시 — 전체 표는 상품안내 참조
계산 사례
예1 — 아파트, 보증금 1억 원, 부채비율 70% 이하, 전세 2년(730일). 요율 0.097%. 보증료 ≈ 100,000,000 × 0.00097 × 730/365 ≈ 194,000원. 모바일·일시납 할인·사회배려 할인은 반영하지 않은 값이다.
예2 — 아파트, 보증금 3억 원, 부채비율 75%(≤80% 구간), 2년. 요율 0.131%(2억 초과~5억·≤80%). ≈ 300,000,000 × 0.00131 × 2 ≈ 786,000원.
실제 청구액은 심사 후 확정된다. HUG 계산기와 심사 결과가 우선이다. 모바일 신청·일시납은 각각 3% 할인이 안내돼 있고, 사회배려계층 할인은 최대 60%까지 가능하되 유형 간 중복은 안 된다. 저소득(신청인 연소득 5천만 원 이하 등)·한부모·신혼·다자녀·장애인 등 유형별 할인율은 상품안내·심사 기준을 따른다.
사회배려계층 할인은 유형마다 40%~60%로 안내돼 있고, 유형끼리 중복은 안 된다. 모바일 신청 3%·일시납 3%는 별도 할인으로 안내된다. 「요율 0.097%면 무조건 19만 원대」로 단정하지 말고, 할인·일수·심사 결과를 보고 최종액을 받는 게 맞다.
기타 주택(아파트가 아닌 유형)은 같은 보증금·같은 부채비율이어도 아파트보다 요율이 높다. 1억 이하·부채비율 70% 이하만 봐도 아파트 0.097%, 기타 0.111%다. 5억 초과·부채비율 80% 초과면 아파트 0.164%, 기타 0.211%까지 벌어진다.
언제까지, 어디서 신청하나요
신규 가입은 잔금지급일과 전입신고일 중 늦은 날부터 전세계약기간의 2분의 1이 지나기 전까지다. 갱신은 갱신 전 만료일 1개월 전부터 갱신 계약기간의 절반이 지나기 전까지다. 미분양관리지역 특례는 만료 6개월 전까지 연장할 수 있다.
채널은 모바일HUG(onestop.khug.or.kr), 안심전세앱, 네이버·카카오·토스 등 플랫폼, 위탁은행(국민·신한·우리·하나·IBK·NH 등)이다. 조사일(2026-09-20) 기준 모바일 안내에는 아파트·오피스텔 신청 급증으로 일시 신청 불가(임대인=법인 예외) 공지가 있을 수 있다. 그 경우 대체 채널과 공지를 다시 확인해야 한다.
| Step | 내용 |
|---|---|
| 1 | 전세 계약정보 입력 |
| 2 | 서류 사진 제출·심사(적정성·보증금지 여부) |
| 3 | 보증료 결제 |
| 4 | 보증서 발급(발급일 기준 재확인) |
서류로는 확정일자부 임대차계약서, 전입세대열람내역서(1개월 이내), 보증금 지급증빙, 주민등록등본 등이 필요하다. 문의는 HUG 고객센터 1566-9009다.
계약기간이 2년(24개월)이면 절반은 12개월이다. 잔금과 전입 중 늦은 날이 3월 1일이면, 그로부터 12개월이 지나기 전에 가입해야 한다. 만료 직전에 급하게 넣으려다 절반 기한을 넘기면 신규 창이 닫힌다. 갱신 예정이면 만료 1개월 전부터 창이 다시 열린다.
서류 사진이 흐리거나 확정일자·전입일자가 안 보이면 심사에서 반려된다. 전입세대열람내역서는 발급 1개월 이내 것을 준비한다. 보증금 지급증빙(이체 내역 등)도 잔액과 날짜가 계약서와 맞는지 먼저 맞춰 두면 재제출을 줄일 수 있다.
확정일자·전입 서류를 갖춘 뒤 채널에서 신청하는 흐름
자주 묻는 질문
Q. 집주인 동의가 있어야 가입할 수 있나요? 반환보증은 임차인이 단독으로 가입할 수 있다. 집주인 동의는 필수가 아니다. 임대보증금보증은 집주인이 가입하는 상품이라 혼동하지 않으면 된다.
Q. 언제까지 가입해야 하나요? 신규는 잔금일과 전입일 중 늦은 날부터 계약기간 절반이 지나기 전이다. 갱신은 만료 1개월 전~갱신 기간 절반 전이다.
Q. 보증료는 항상 0.1%인가요? 아니다. 보증금 구간·아파트/기타·부채비율에 따라 연 0.097%~0.211%다. 1억·아파트·부채비율 70% 이하가 0.097%로 가장 낮다.
Q. 전세가율이 90%를 넘으면요? 가입 조건(보증금+선순위 ≤ 주택가격×90%)을 충족하지 못하면 가입할 수 없다. 2024년 1월부터 갱신에도 같은 기준이 적용된다.
답글 남기기