
2026년 기초연금 선정기준액은 단독 월 247만 원, 부부 월 395만 2,000원이다. 기준연금액 최고는 단독 349,700원이다. 2026년에 만 65세가 되는 사람은 1961년생이다.
두 숫자는 역할이 다르다. 선정기준액은 가구 소득인정액이 넘지 말아야 할 자격 문턱이고, 기준연금액은 급여를 산정할 때 쓰는 기준이다. 국민연금 연계·부부 동시수급·소득역전방지 때문에 통장에 찍히는 돈은 최고액보다 적을 수 있다.
보건복지부가 2026년 1월 1일 선정기준액을 고시했고, 같은 달 9일 기준연금액을 물가연동 +2.1%로 올렸다. 신청은 주소지와 상관없이 주민센터·국민연금공단 지사·복지로에서 받는다.
선정기준액 247만·395.2만, 자격 문턱
만 65세 이상이고 가구 소득인정액이 선정기준액 이하면 수급 대상이다. 복지부는 노인 인구의 약 70% 수준이 되도록 매년 이 선을 정한다.
| 구분 | 2025 | 2026 | 비고 |
|---|---|---|---|
| 선정기준액 — 단독 | 228만 원 | 247만 원 | +19만(+8.3%). 소득인정액 ≤ 이 금액 |
| 선정기준액 — 부부 | 364.8만 원 | 395.2만 원 | +30.4만(+8.3%) |
| 기준연금액 — 단독(최고) | 342,510원 | 349,700원 | 물가 +2.1% |
| 기준연금액 — 부부 합산(최고) | 548,016원대 | 559,520원 | 부부 동시수급 시 1인당 20% 감액 반영 |
| 연령 | — | 만 65세 이상 | 2026 신규: 1961년생 |
보건복지부 2026년 선정기준액 보도에 단독 247만·부부 395.2만이 적혀 있다. 전년보다 약 8.3% 올랐다.
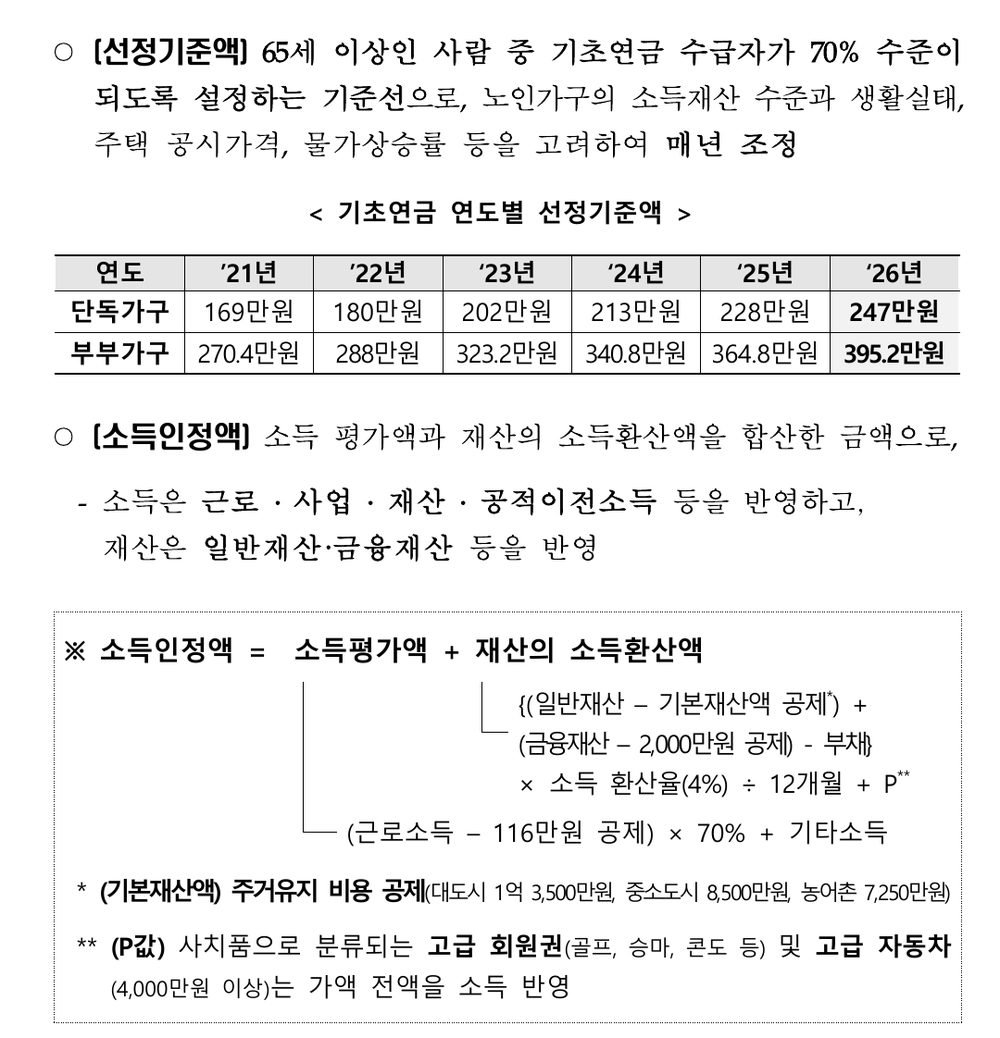
선정기준액을 넘기면 기초연금 대상에서 빠진다. 「월 생활비가 349,700원보다 적은가」가 아니라, 소득인정액이 단독 247만·부부 395.2만 원 이하인지를 본다. 집·예금·근로소득이 있어도 공제와 환산 뒤 문턱 아래면 대상이 될 수 있다.
기준연금액 349,700원, 전원 그 금액은 아니다
2026년 단독 최고 기준연금액은 월 349,700원이다. 전년 342,510원에서 물가연동 +2.1%다. 부부 모두 수급하면 각자 산정액의 20%를 깎아, 합산 최고는 559,520원이다.
보건복지부 국민연금·기초연금 2.1% 인상 보도에 기준연금액 표가 실려 있다.
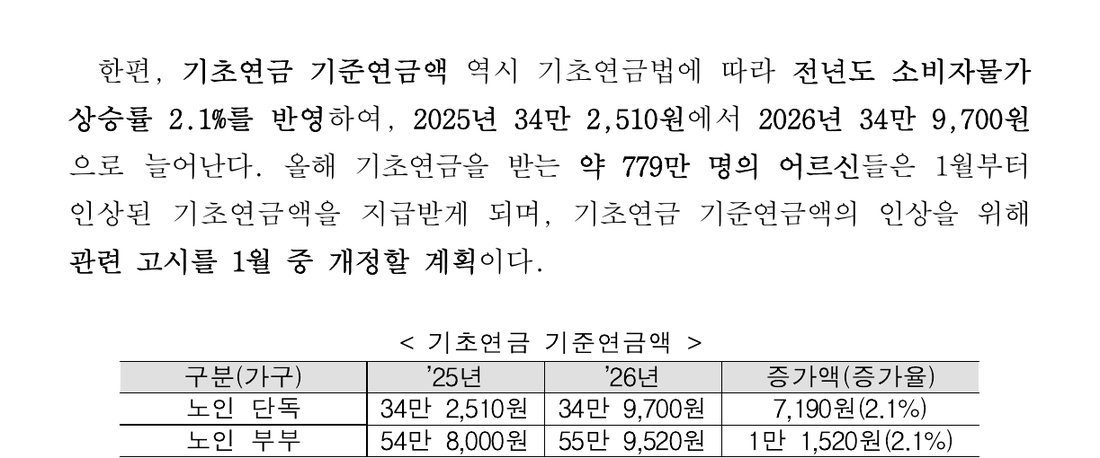
정부24도 단독 최고 349,700원, 부부 최고 559,520원으로 안내한다. 국민연금 급여 수준·가구유형·소득인정액에 따라 감액될 수 있어, 신청 전 손으로 짠 숫자와 실제 입금액이 어긋날 수 있다. 「최고액이 곧 내 통장액」으로 읽으면 기대와 결과가 어긋난다.
소득인정액 산식과 간이 사례
소득인정액은 월 소득평가액과 재산의 월 소득환산액을 더한 값이다. 복지부 붙임 PDF와 정부24 안내가 같은 식을 쓴다.
| 항목 | 산식·수치 |
|---|---|
| 정의 | 소득인정액 = ①월 소득평가액 + ②재산의 월 소득환산액 |
| ① 소득평가액 | {0.7 × (상시 근로소득 − **116만 원**)} + 기타소득 |
| 기타소득 | 사업·재산·공적이전·무료임차 소득 등 |
| ② 재산 환산 | [{(일반재산 − 기본재산액) + (금융재산 − **2,000만**) − 부채} × **4%** ÷ 12] + P |
| 기본재산액 | 대도시(특례시 포함) 1억 3,500만 / 중소도시 8,500만 / 농어촌 7,250만 |
| P | 골프·콘도 등 회원권, 가액 4,000만 원 이상 고급자동차 → 가액 전액 월 소득 반영 |
근로소득은 116만 원을 뺀 뒤 70%만 본다. 금융재산은 2,000만 원을 빼고, 남은 재산은 연 4%를 12로 나눈 월액으로 환산한다. 고급차·회원권(P)은 일반재산에서 빼 두고 가액 전액을 월 소득에 넣는다. 사업소득·공적이전소득·자녀 집에서 무상으로 사는 무료임차 소득도 기타소득 칸에 들어간다.
기본재산액은 사는 지역에 따라 갈린다. 대도시(특례시 포함)는 1억 3,500만 원, 중소도시는 8,500만 원, 농어촌은 7,250만 원이다. 같은 집값이라도 대도시 기본재산이 더 커서 환산 대상이 작아질 수 있다.
세 사례는 2026년 수치로 짠 간이 계산이다. 국민연금 연계·기타소득·공적자료 조사에 따라 달라질 수 있고, 수급 여부와 지급액은 신청 후 확정된다.
근로공제만 보는 단독
상시 근로소득 월 200만 원, 기타소득·재산환산 0인 단독가구를 가정한다.
소득평가액 = 0.7 × (200만 − 116만) = 0.7 × 84만 = 58.8만 원. 재산이 없으면 소득인정액도 58.8만 원이다. 단독 선정기준 247만 원보다 낮아 선정은 통과할 수 있다. 지급액은 기준연금액과 국민연금 연계로 따로 산정한다. 근로소득이 200만 원이어도 116만 공제와 70% 반영 뒤에는 문턱과 한참 떨어진다.
대도시 주택과 대출
근로소득 0, 일반재산(주택 등) 4억, 부채 1억, 금융 0, 대도시 단독을 가정한다.
환산대상 = (4억 − 1억 3,500만) + 0 − 1억 = 1억 6,500만. 월 재산환산 = 1억 6,500만 × 0.04 ÷ 12 = 55만 원. 소득인정액 55만 원은 선정기준 247만 원 이하다. 시세 4억 집이어도 기본재산·부채를 뺀 뒤 월 4% 환산이면 자격 문턱과는 여유가 생긴다. 대출 서류와 소유 지분이 조사에서 어떻게 잡히는지에 따라 숫자는 달라진다.
부부 근로와 금융재산
부부 합산 상시 근로 180만 원, 금융재산 5,000만 원, 일반재산·부채 0, 중소도시(기본재산 미사용), 기타소득 0을 가정한다.
소득평가액 = 0.7 × (180만 − 116만) = 0.7 × 64만 = 44.8만. 금융 반영 = 5,000만 − 2,000만 = 3,000만 → 월 환산 = 3,000만 × 0.04 ÷ 12 = 10만. 소득인정액은 약 54.8만 원으로, 부부 선정기준 395.2만 원 이하다. 부부 모두 수급하면 각자 산정액의 20%가 깎인다. 예금이 5,000만 원이어도 2,000만 공제 뒤 월환산은 10만 원대에 머문다.
주민센터·공단·복지로, 신청과 서류
신청은 만 65세 생일이 속한 달의 1개월 전부터다. 주소지 관할과 상관없이 읍·면·동 행정복지센터(주민센터), 국민연금공단 지사, 복지로(www.bokjiro.go.kr) 온라인으로 넣을 수 있다. 세 창구의 심사 기준은 같고, 편한 경로를 고르면 된다. 거동이 불편하면 공단 찾아뵙는 서비스(☎1355)를 요청한다.
| 구분 | 내용 |
|---|---|
| 채널 | ① 읍·면·동 행정복지센터(주민센터) ② 국민연금공단 지사 ③ 복지로 온라인 |
| 시기 | 만 65세 생일이 속한 달의 1개월 전부터. 주소지 관할 무관 |
| 찾아뵙는 서비스 | 거동 불편 → 공단 지사 요청 / ☎1355 |
| 구비서류 | 신분증 · 사회복지서비스 및 급여 제공(변경) 신청서 · 소득·재산 신고서 · 금융정보 등 제공 동의서(본인·배우자) · 통장 사본 |
| 직역 원칙 제외 | 공무원·사학·군인·별정우체국 연금 수급권자 및 배우자 |
| 직역 예외(예) | 퇴직일시금 수령자 · 퇴직유족(연금) 일시금 수령 후 5년 경과자 등 |
| 지급일 | 신청일이 속한 달부터, 매월 25일 계좌 입금 |
정부24 기초연금 서비스 안내에 지원내용·선정기준·직역연금 예외·서류가 모여 있다.
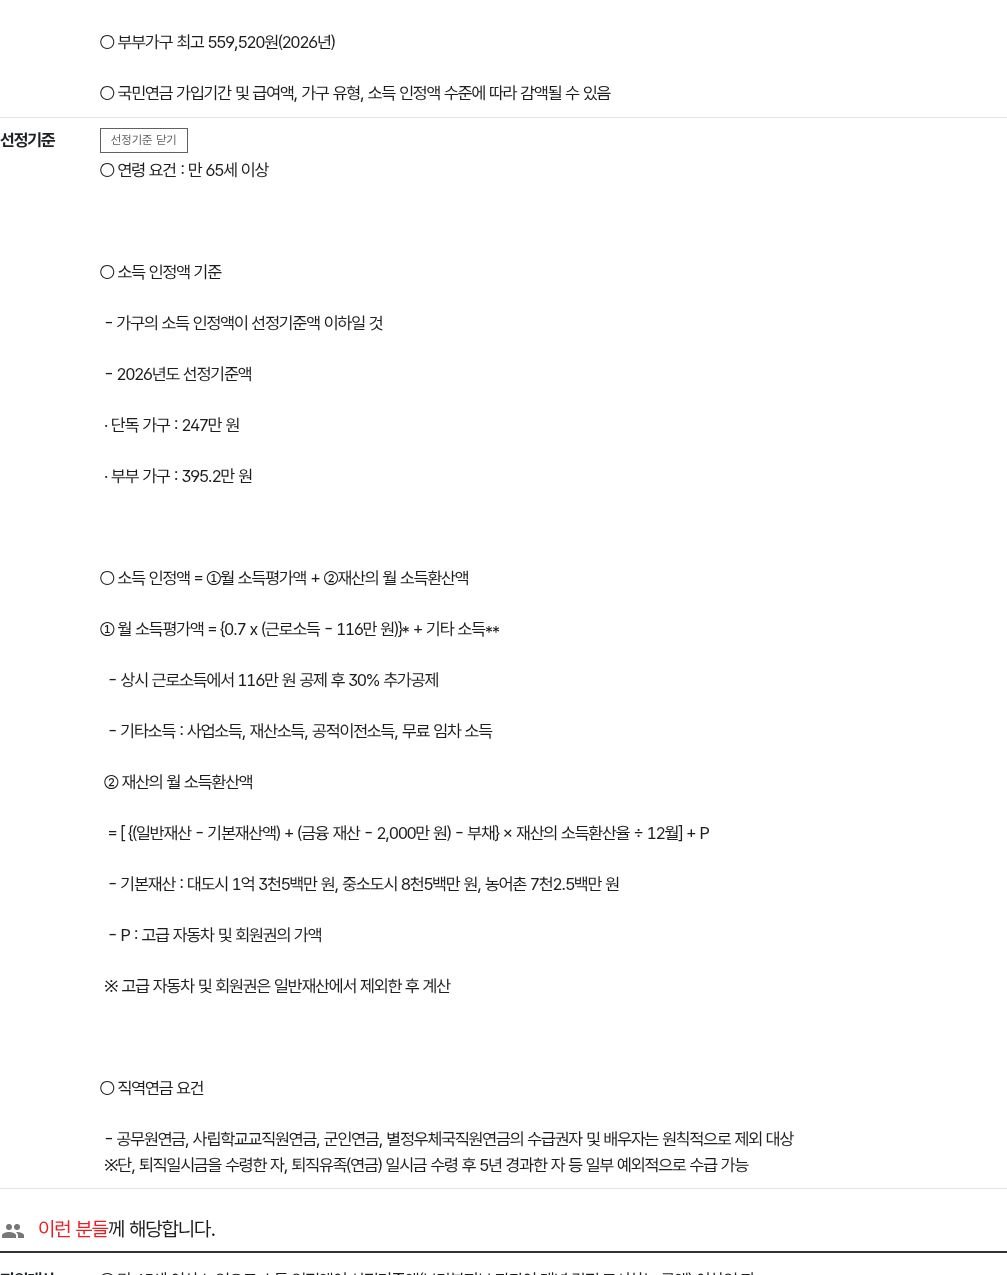
배우자 명의 예금·보험이 있으면 금융정보 제공 동의서가 본인과 배우자 모두 필요하다. 통장 사본은 입금 계좌 확인용이다. 소득·재산 신고서에 적힌 내용과 공적자료가 어긋나면 보완 요청이 온다.
공무원·사학·군인·별정우체국 연금 수급권자와 배우자는 원칙적으로 대상에서 빠진다. 퇴직일시금을 받은 사람, 퇴직유족(연금) 일시금을 받은 뒤 5년이 지난 사람 등은 예외적으로 받을 수 있다. 「직역연금이면 끝」으로만 읽고 예외를 빼먹으면, 받을 수 있는 사람도 신청을 놓친다. 본인 유형이 예외에 해당하는지는 신청 창구에서 판단한다.
지급은 신청일이 속한 달부터이며, 매월 25일 계좌로 들어온다. 생일 한 달 전에 넣어 두면 65세가 되는 달부터 받을 수 있다. 문의는 보건복지상담센터 129, 국민연금공단 1355다.
자주 묻는 질문
기초연금 받으면 전원 월 349,700원인가?
아니다. 349,700원은 2026년 단독 최고 기준연금액이다. 국민연금 연계·부부 동시수급 20% 감액·소득역전방지 등으로 실제 지급액이 낮아질 수 있다. 부부 모두 받을 때 합산 최고는 559,520원이다. 선정만 통과했다고 최고액이 보장되는 것은 아니다.
선정기준액과 기준연금액은 같은가?
다르다. 선정기준액(단독 247만·부부 395.2만)은 소득인정액이 넘으면 안 되는 자격 문턱이다. 기준연금액(단독 최고 349,700원)은 급여를 산정할 때 쓰는 기준이다. 문턱을 통과한 뒤에도 급여액은 별도 식으로 나온다.
직역연금 받으면 무조건 제외인가?
원칙은 제외다. 공무원·사학·군인·별정우체국 연금 수급권자와 배우자가 해당한다. 다만 퇴직일시금 수령자, 퇴직유족(연금) 일시금 수령 후 5년 경과자 등은 예외로 수급이 가능할 수 있다. 예외인지는 정부24 안내와 신청 창구에서 확인하는 편이 맞다. 예외를 임의로 넓혀 읽으면 탈락 통보를 받을 수 있다.
언제부터 신청하나?
만 65세 생일이 속한 달의 1개월 전부터다. 2026년 신규 65세는 1961년생이다. 주민센터·국민연금공단 지사·복지로 중 편한 곳으로 넣으면 되고, 주소지 관할은 따지지 않는다. 거동이 어려우면 1355로 찾아뵙는 서비스를 요청할 수 있다.
부부 모두 받으면 왜 20%가 깎이나?
부부 동시수급 감액 규정이다. 각자 산정액의 20%를 깎아 합산하며, 2026년 합산 최고는 559,520원이다. 한 사람만 받으면 이 20% 감액은 적용되지 않는다. 부부 중 한 명만 직역연금 예외·포함 여부가 갈리면 가구 판정과 감액이 한꺼번에 달라질 수 있다.
답글 남기기